剪报二小姐后花园
银行被险资拉冒烟了,但我选择不跟
周一开盘,又是被毒打的一天
周一开盘,又是被毒打的一天
眼看着大盘即将破位3700,保险资金接过国家队救市的大旗,哐哐哐一顿买,把四家银行的股价顶上了历史新高。
让我们记住历史新高的名字:工商银行、建设银行、中国银行和中信银行。
其它的银行虽然还没创下历史新高,但也都快了。整个银行ETF这几年的走势图如下,两年前0.5买的人赚肿了。
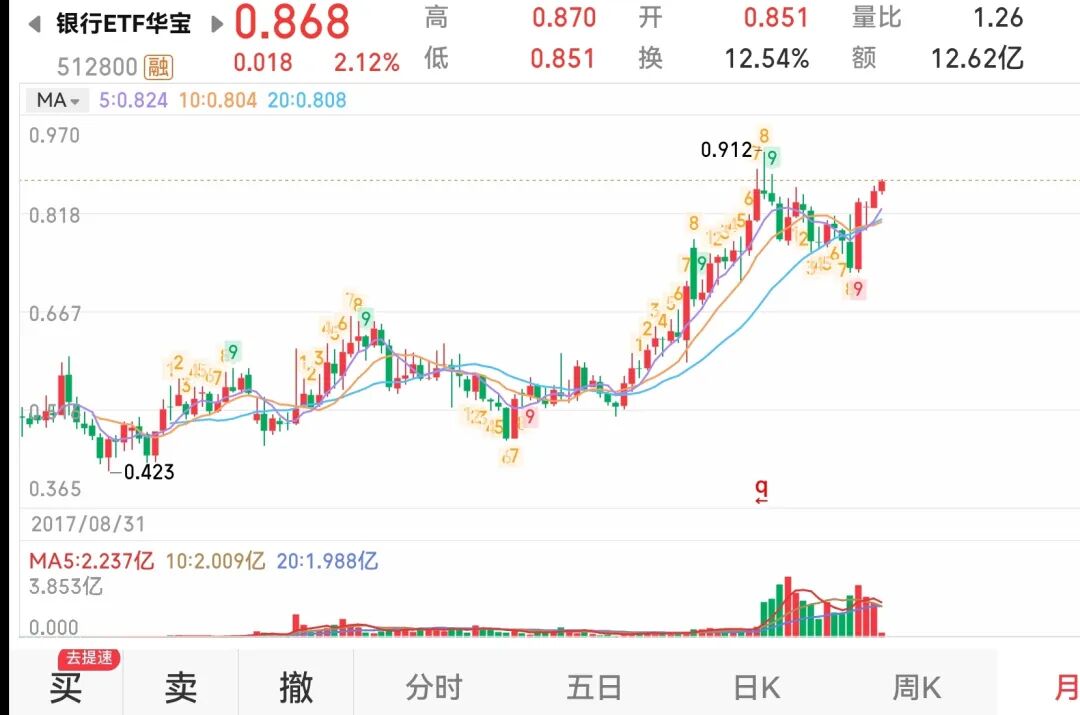
保险资金尤其是寿险资金,它需要同时满足久期匹配、收益覆盖和利润波动管理三重要求。
寿险保单的负债都是二三十年超长期的刚性兑付,保险公司过去靠长端国债、高等级信用债等资产拿票息兑付;利率下行后,长债收益率持续走低,低到几乎很难覆盖保单2.5%的预定利率,于是产生了利差损压力。
这时候就必须换资产了。
国有大行 A 股股息普遍4%+,H 股可达 5%+,显著高于长期国债,高于当前寿险产品 2.5% 的预定利率,而且银行都是稳定分红,于是保险资金拿来了几千亿筹码,从长端国债、高等级信用债换到了银行股吃股息。
这是保险资金爱买银行股的最底层原因。
其次还有一个新的鼓励政策。
以前购买股票,其本金是不断波动的,限制了保险资金的入市。保险公司可不想自己的年报波动巨大。
但是在新会计准则下,险资配置并长期持有银行股,可归类为FVOCI,股票价格波动不影响其年度利润,等于波动风险锁死,收益完全确定。于是险资就放心买买买了。
最后,这个策略容量足够大,能承接得住险资巨量资金。
市场上当然有比买银行股更好的类固收策略,比如二小姐的滚贴水等等,但险资体量是万亿级别入市的,别的策略容纳量不够,会产生流动性枯竭。
国有大行市值巨大、日均成交高,轻松容纳几百亿、上千亿的长线底仓,非常适合大资金长期建仓。
以上三个原因,导致这两年银行股被险资拉冒烟了
但是二小姐选择不跟
虽然大家都是低PE策略,但我认为今时今日,低PE的资源股,比低PE的银行股划算多了。
首先讲为什么要做低PE策略?
原因很简单,我不吃画饼,不听未来故事了,我只看实打实的现在。市盈率够低,安全垫才够厚。具体阐述参见以前写过的《捡破烂实操》,这里就不再赘述了。
第一,不听故事,不看大饼,只看现状。
市值必须低于净资产;负债没有或者很少;打折越厉害,安全垫就越厚。
第二,管理层诚信可靠,且持有公司股份,以股东利益为重。不能造假账满天飞,人品有问题的不能交易。
第三,在仓位管理上,必须极度分散——通常持有几十只股票,开超市。
因为捡到的垃圾品质相对较差,必须通过分散来规避个别尸体凉透了再也无法复活的风险。
那么,同为低PE策略阵营,为啥二小姐觉得低PE的资源股比低PE的银行股更有投资价值呢?
因为发展AI,需要大量上游资源品扩张产能。
既然半导体的PE能给到100以上,凭什么同为AI受益的行业,上游资源品的PE只给到几,十几呢?
如果估值得到修复,其向上的想象空间根本不是银行股所能比拟的。
煤炭:国内产能红线严格,龙头现金流极强;
铜:全世界都有新能源(电网、光伏)的强劲需求预期。可是全球好矿越来越少、新矿建设周期极慢;
铝:国内电解铝有天花板,海外能源成本高;
部分小金属:钼、锡、钨等,天然产能弹性很小,但是半导体本身需要大量锡;
黄金:逻辑不同,更多是实际利率、信用对冲,不是单纯供给约束;
油气:全球资本开支谨慎 + OPEC 主动控产。
注意!!!
上游资源品指大地里挖出来的“原材料本源”:煤炭、原油、铜、铝、金、钼、锡、稀土等;不是指下游加工厂;
很多叫 “XX 有色” 的公司其实是冶炼厂,买别人的矿来加工,赚加工费,它们不配叫上游资源品,请大家注意区别并避开。
谁手里有实实在在的矿权 / 可开采储量,谁才是真上游,我们买的是开矿权,不是加工权。
综上所述,低PE的资源股下跌的空间有限,因为市盈率已非常低了;但是其向上的想象空间远比银行股大,因此二小姐认为,低PE的资源股比低PE的银行股更有投资价值。
好了,分析的内容就是这些了。
至于具体的产品或者ETF,我公众号上就不写了,如今财经大V禁止指名道姓,否则都要被关小黑屋。