剪报二小姐后花园
帮爸妈增加养老金
上个礼拜写China GT上海站,车毁人烧的事件里,我提了一嘴适合咱爸咱妈等中老年人购买,能当养老金使用的长期护理险,综合IRR能到5%以上。比存银行的1…
上个礼拜写China GT上海站,车毁人烧的事件里,我提了一嘴适合咱爸咱妈等中老年人购买,能当养老金使用的长期护理险,综合IRR能到5%以上。比存银行的1.5%强多了。
后台感兴趣的人很多,并且表示这个收益率是不是有点离谱?
哈哈哈哈,是的它的购买年龄是出生28天~85岁但并非人人买了都能拿5% 年轻人买它就是养老年人的,不划算,所以年轻人不要买,要买一定要用爸妈爷奶的名额(听起来好像社保薅羊毛的模式耶)
只有特定的中老年群体才拿得到高收益年纪不够大就拿不到,活得不够久也拿不到。
所以我才说它虽然名字叫“护理险” 但隐藏的本质是“养老金”。
年纪越大的人买了越划算,60岁起步吧,七老八十呢就最好,50岁都嫌你太年轻。
建议给咱爸咱爸爷爷奶奶买,85岁以下都能买,比存银行强多了。
大于60岁买,持有满一年,就能开始领钱,四年回本。
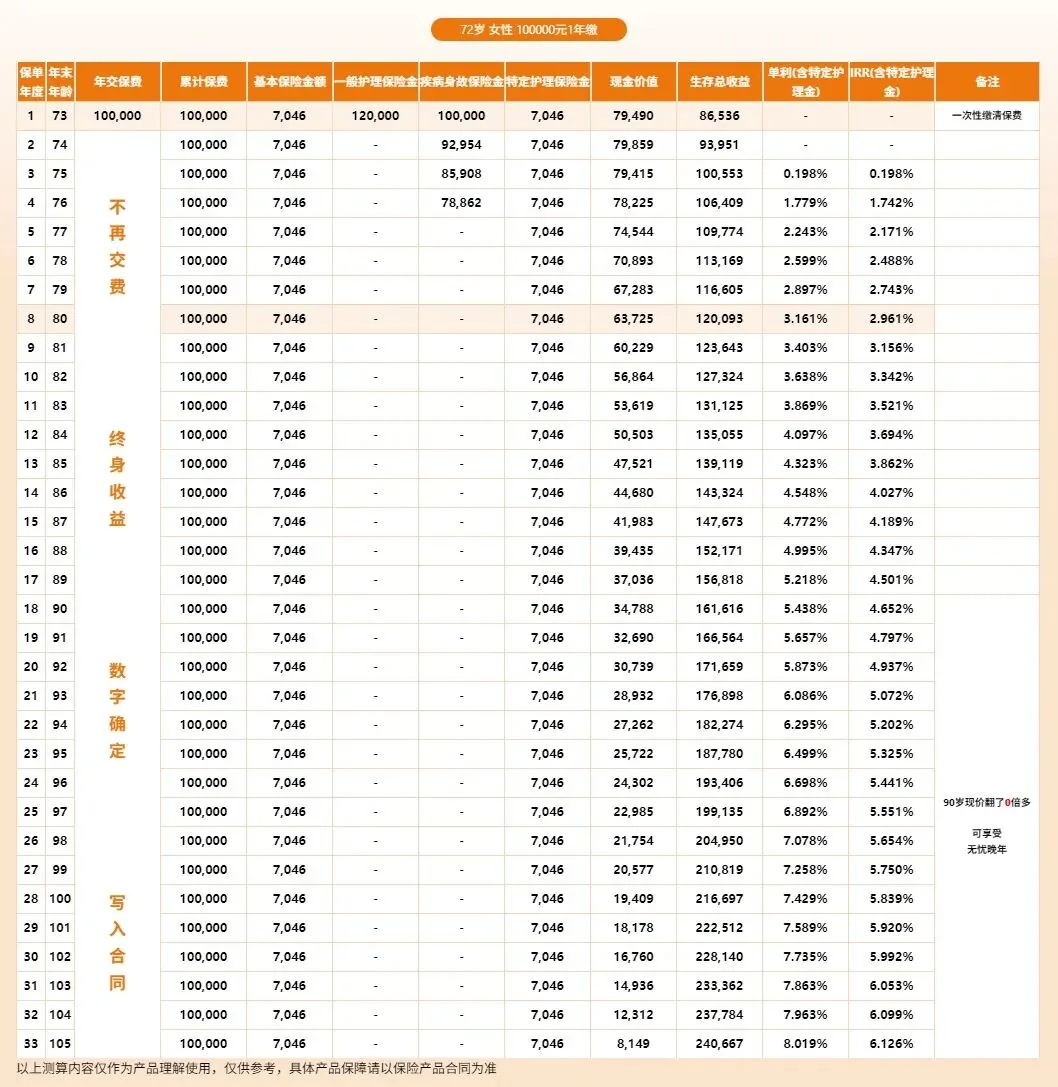
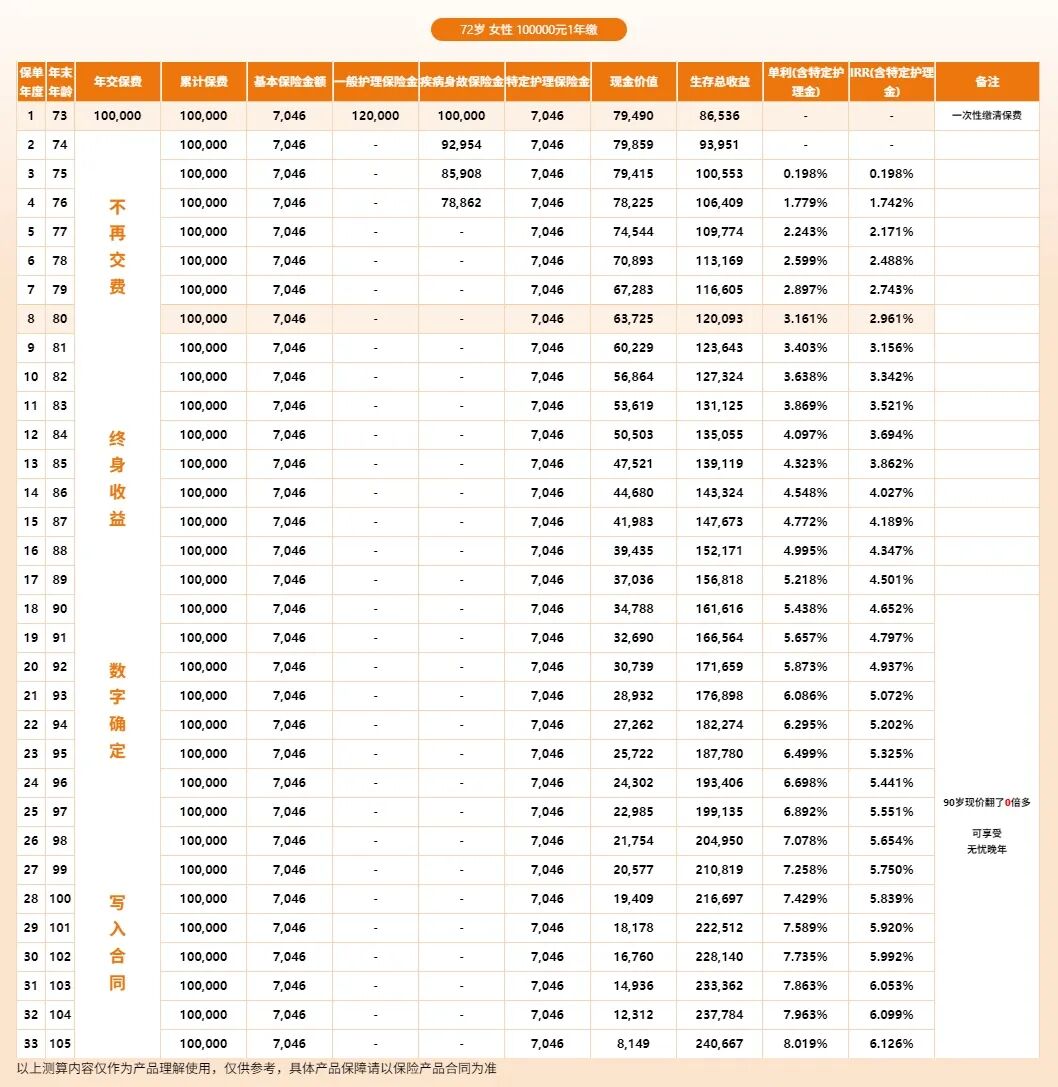
我给我妈测算了一下,72岁女性,趸缴10万,每年领7046元第三年生存总收益就回本了第四年利率等同于存银行第八年收益率飙升到3%以上这笔钱一直领到死还能退现金价值,简直是BUG一般的存在!
请联络找顾问,提供爸妈的年龄和健康告知,为您生成专属的计划书。下图是我妈的计划书,供参考。
男性买的话,利率会更高,因为男性寿命相对短,领取年限更少
给80岁男性买,趸缴50万,第二年开始每年领回5.5万。假设领到88岁退保,还会退还现金价值27.8万,算收益率IRR能到5.4%。
但是,女性的平均寿命更长,往往可以活得更久,领得更多,虽然收益率看起来略低。
因此,二小姐建议买在身体更好,预期寿命更长的老人身上,会更划算,而不仅仅看收益率。
当然,如果爸妈身体健康,伯仲不分的话,也可以一碗水端平,各买一半,公平公正。
既然是卡BUG,就需要交代一些注意事项:
① 投保人和被保人建议不要是同一个人子女给年过六旬的爸妈买,是最合适的
即便是爸妈的钱,也最好给到子女账户,让子女帮忙投保。反正护理金每年是打到老人卡里,其实并不影响什么。但是投保、退保时的麻烦程度就不一样了。
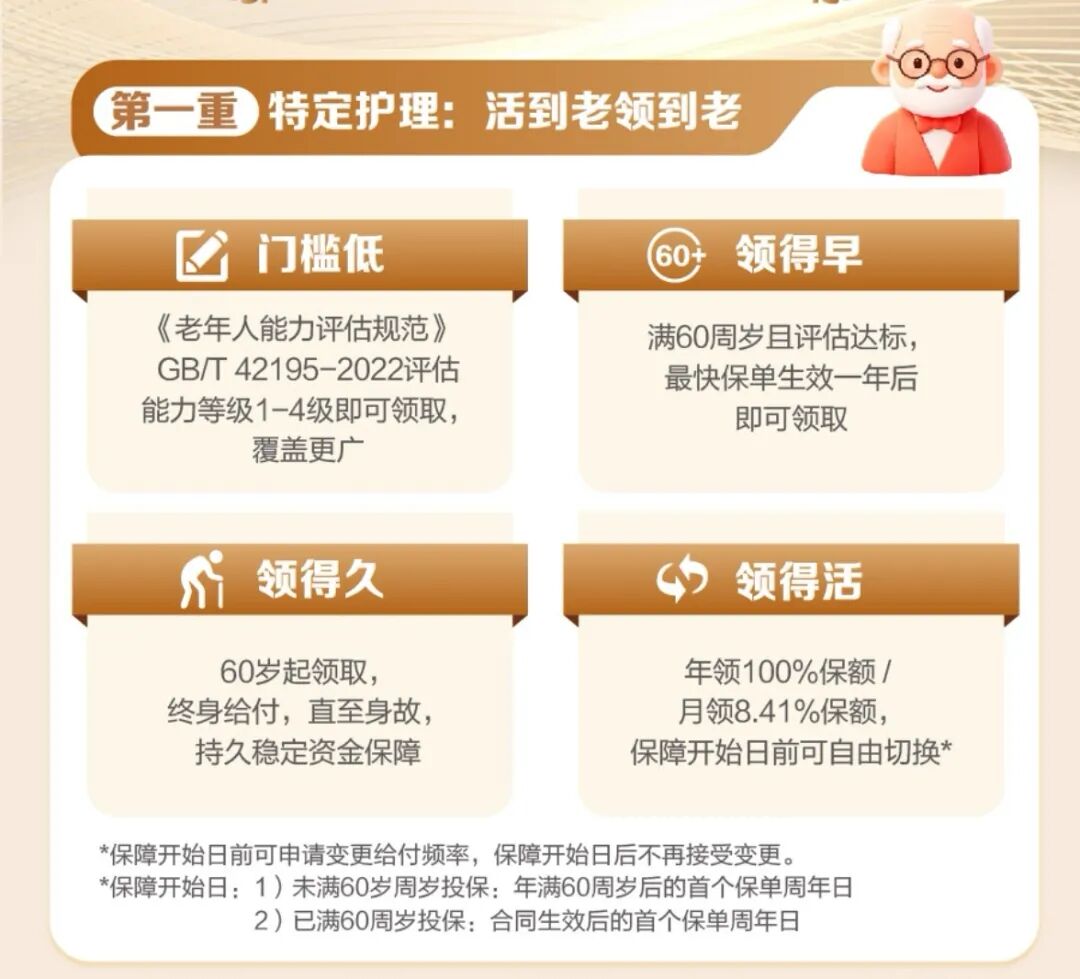
② 既然是“长期护理险”,那么必然得产生“护理需求”才能领护理金,需要在手机上做一个《老年人能力评估规范》的问卷。
不过这是走过场了,老花眼、健忘都算“轻度失能”,看不清报纸就算“需要护理金”,轻度失能自行承诺就好,不用提供证明
对了,“长期护理险”提供真实护理服务,只要你真的重度失能;除了领钱之外,按照每千保费,提供每年1小时的上门护理服务;
③ 老人疾病终末期,请退保,而不是等身故。
产品有2个计划,若选了计划2,则在领护理金后的第3年开始,就没有钱退回。如果是3年内或者选的是计划1,那可以拿回已交的保费/现金价值的较大者,但同时需要扣减已经领取的护理金。但如果选择退保,无论哪个计划,都有钱且不用扣减。
解释起来有点绕,反正记住在末期主动退保更划算就行了。这里呼应第一条,最好子女为老人投保,否则终末期了老人操作不方便。
总的来说,这是一款比存银行更适合老年人养老的产品。
我妈趸缴10万,每年领7046元,一直领到死还有现金价值可领,这笔账不太对哇!
按照二小姐的经验,感觉是新品上市费率计算不够准确,让中老年人薅到羊毛了。这类BUG一般都会很快修复,不知道哪天就下架了,大家抓紧了解,先下手为强!我连产品名字都不敢放。
各位有需要的话,最好今天就约起来,中秋国庆回家找爸妈聊聊,比存银行的1.5%强多了。
二小姐建议买在身体更好,预期寿命更长的老人身上,收益更高。
比如我家太皇太后已经买好了,看她72岁的状态,感觉帮小二赚到IRR5%的收益率指日可待!
活得越久,收益率越高,妈妈我看好你哟~
如果有需要请您点击找顾问。