剪报二小姐后花园
永续债
上个礼拜,房地产出了一系列重磅新政,却被淹没在桃色新闻的洪流中。
上个礼拜,房地产出了一系列重磅新政,却被淹没在桃色新闻的洪流中。
不得不感慨,房圈气数已尽,份量如此重的政策,竟不敌一篇黄色小作文。
8月28日,住房城乡建设部、自然资源部、金融监管总局联合印发《关于完善商品住房销售制度的通知》。
《通知》明确,各地要有力有序推行商品住房现房销售。
当日,中国人民银行、国家金融监督管理总局联合发布《关于改革完善房地产信贷管理 推动加快构建房地产发展新模式的意见》,提出36条完善房地产信贷管理的措施。
36条措施里最重磅的当属将个人住房贷款的最高期限延长至40年,二套首付也降至15%。
证监会配套的组合拳也于同日发布,《关于资本市场支持构建房地产发展新模式的意见》,政策覆盖股权、债券、资产盘活、产业并购全链条(你可以简单理解为房企从股市可以获得低利率融资了),既助力房企稳经营、化风险,也为地产、基建、REITs赛道投资者指明了结构性投资机会。
这三份文件的发布,意味着房地产政策底部确认,可惜在社会上未掀起半点波澜。
大部分民众,连点都没点开新闻,没兴趣。
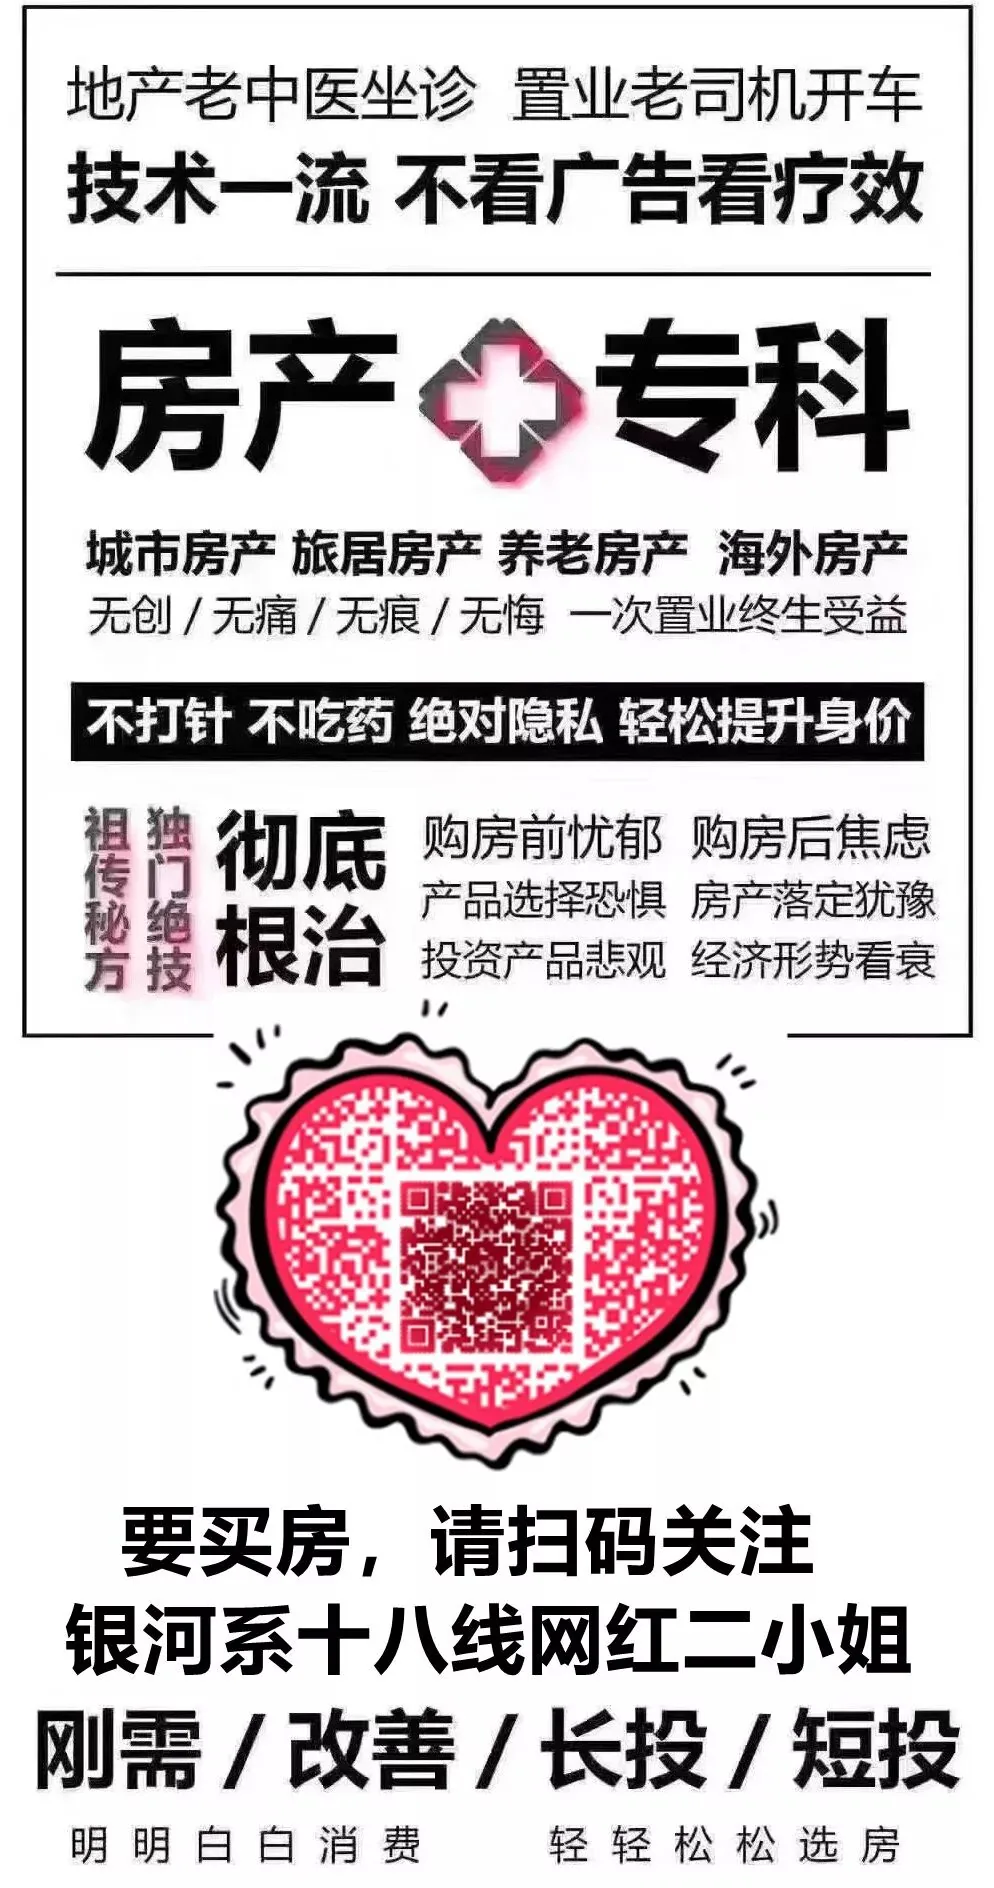
就连二小姐,遥想当年,我口号可是地产老中医坐诊,置业老司机开车
要买房找银河系十八线网红二小姐,技术一流,不看广告看疗效,彻底根治您的购房前犹豫、购房后焦虑、产品选择困难等疑难杂症。
如今,八月份的新政,我拖到九月份才写,意兴阑珊。
实在是被阴跌连绵的五年通缩搞得脱敏了,麻木了,就像炒股亏本的人删APP软件装鸵鸟一般。
就连这张昔日的电线杆子小广告,我都翻了半天才从故纸堆里翻出来,差点都找不到了!
新政内容实在太多,我挑几个大家最关心的讲吧
第一个最关心的,当属“卖楼花”结束,以后现房销售了,新房供应会出现一个断档期,利好房价止跌回稳。
预售制度,是香港传过来的,在房子供不应求的年代发挥了积极作用,能快速扩张供应规模,让大家尽快住上新房子。
如今该制度风险大于收益,是该功成身退了。现房销售,是房企的主动降杠杆行为,对消费者自然是利好。
以后买新房就像买二手房一样,直接看现货,所见即所得,不仅没有了烂尾的风险,还杜绝了和规划图纸有差异的纠纷,消费者不用开盲盒了。
但是现房模式的资金占用成本大幅提高,从拍地到现房大约3年左右,如果没有额外输血的话,新房房价原则上要涨20%左右,将这个成本全盘转嫁房企头上,它哪还承受得住?
因此国家专程对这个痛点进行了疏通输血,一方面在房地产开发贷款领域,政策明确提出采取“主办银行制”,对开发贷定向进行了宽松,最长可申请7年的开发贷;
另一方面强化资本市场功能发挥,支持上市房企通过定向增发、定向可转债等再融资;以前按照“房企品牌”进行融资,以后按照“单独的项目”针对性融资。
以前迫于资金压力,房企从土拍买下地到开盘上市,签军令状100天完成,二总监回想起来就觉得喘不过气来。
现在好了,房企借钱更容易,更便宜,时间更长了,因此它有能力提供更好更完善的产品,不必为了回款被迫降低质量,高周转疲于奔命。各家房企之间不再比拼谁快,而是比拼谁的产品更好。
总而言之,这个新政令消费者还是开发商都更加从容了,不像以前那么赶了。
接下来全国新房供应预计会出现一个断档期,有利于房价止跌回稳。
没错,止跌回稳提出来快要三年了,还没止跌回稳。
股市的国家队已经力挽狂澜成功了,楼市的国家队呢?
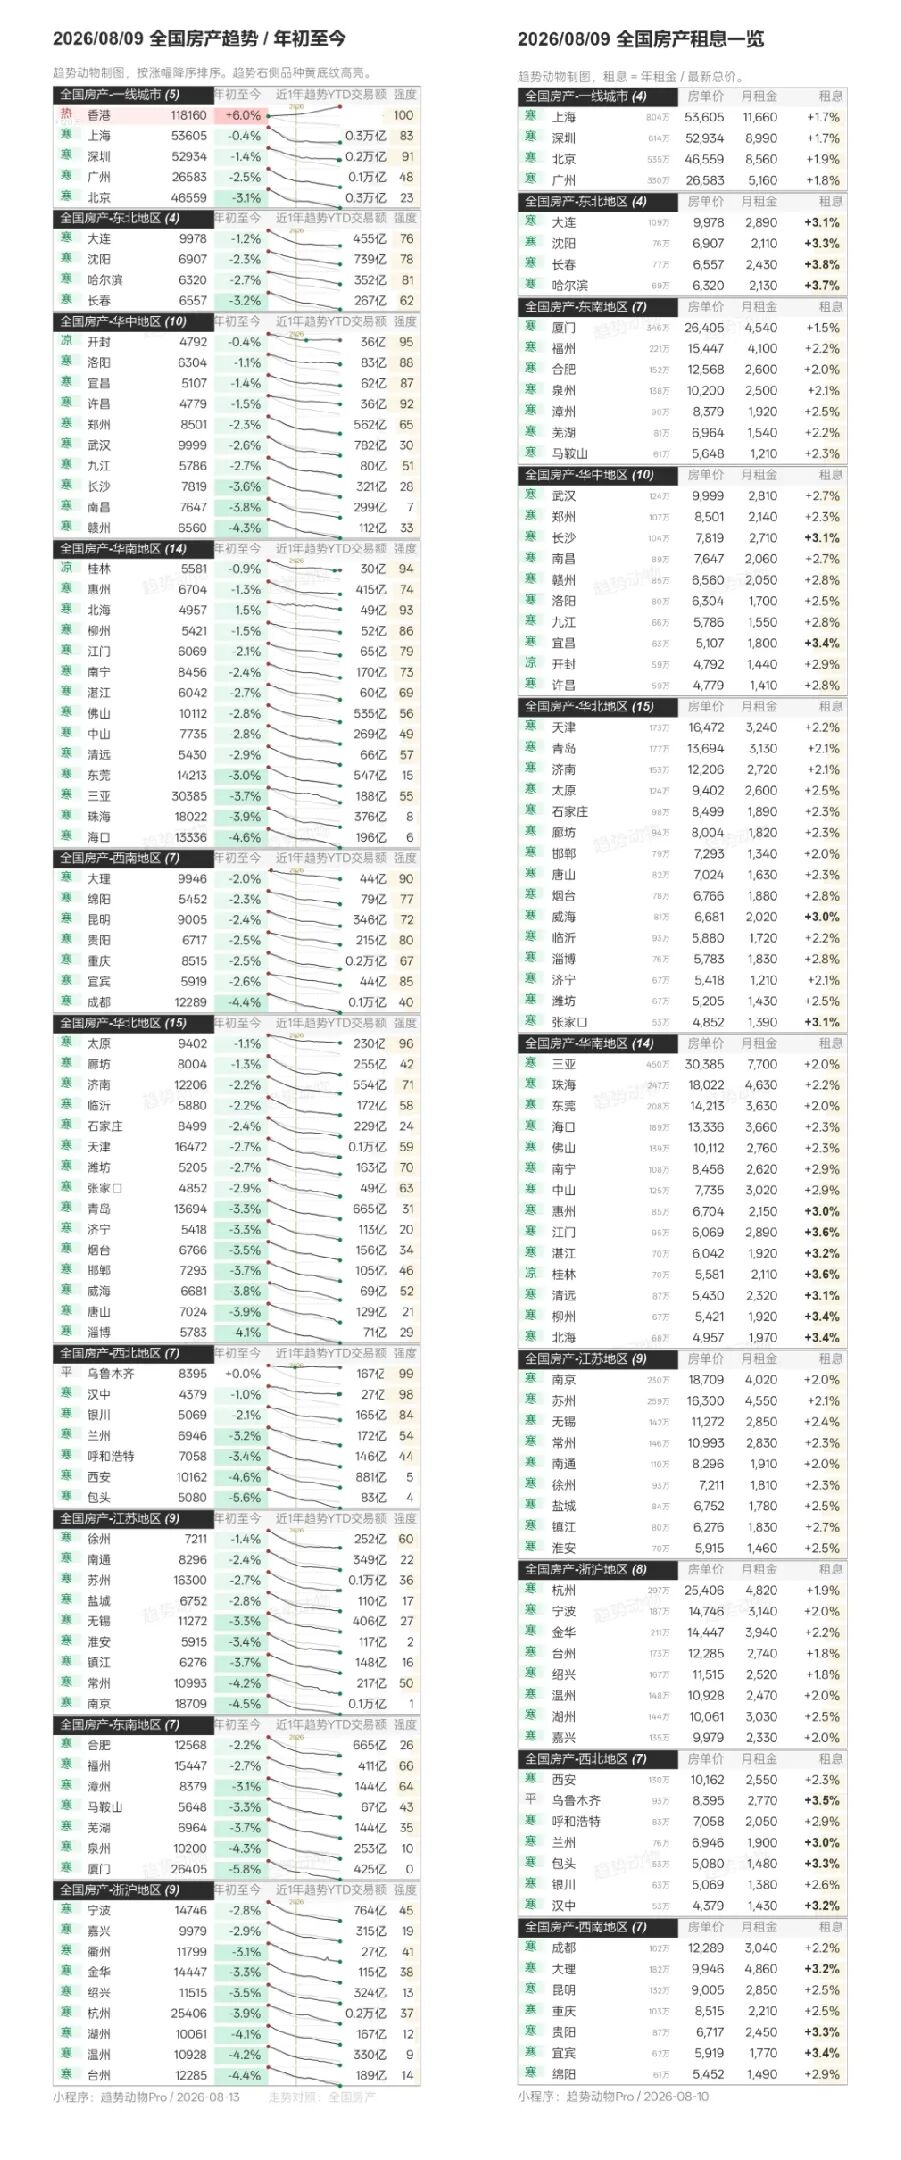
第二个最关心的,是房贷最高期限从30年延长至40年,买房首付一降再降,连二套都15%了。
部分银行的房贷界面率先调整了,比如建设银行,有需求的借款人可以去手机银行发起申请40年展期。
之前房贷断供太多,各大银行实质上已经在执行展期了,断供人找银行商量只还利息,不还本金可不可以?我星球里一大堆相关提问。
可以展期的,银行早就睁只眼闭只眼了,你们慢慢还,用时间换空间嘛,只不过这次以法规的形式公开宣传了,让更多的人知道。
众所周知,每个月的房贷月供由两部分组成:归还的本金+归还的利息。
以100万贷款,3%利率为例
如果借20年期限的,第一个月还本3045元,利息2500,合计月供5545元
下个月由于还本金变多,导致还利息变少,直至最后一个月还利息为零。
以100万贷款,3%利率为例
如果借30年期限的,第一个月还本1716元,利息2500,合计月供4216元
以100万贷款,3%利率为例
如果借40年期限的,第一个月还本1080元,利息2500,合计月供3580元
您看仔细了,假设可以借无穷大年限,则第一个月还本金额趋零,但你待还的利息依然还是2500,这两千五就是100万本金在3%利率的条件下产生的永续债务。
延长贷款年限,本质上是打造“永续债”。
无论贷款年限给你延长到多久,100万还贷的月供不可能低于2500,只要利率环境不变,这就是中国房地产底部支撑的锚点之一,原则上房租必须要涨过这个锚点,买房才值得。
那么有人说了,如果这套100万的房子月租金租不到2500,是不是就意味着没有必要购买?探底还没成功呢?
唔……不准确
只是意味着“今日的时点下,它不值得购买”
但不代表未来,甚至不能代表明天
你买房的时点是静态的,100万买下它,永生永世都是100万了。但房租不是静态的,今天2500的房租不意味着永生永世2500,比如上海房租今年终于小涨了,香港房租更是暴涨30%。
这几年“等等党”赢麻了,因为适逢通缩周期里,钱越来越值钱,但是二小姐坚信我们最终会走出通缩,坚信适度通胀重新到来,房价会重新涨上来。
背了“永续债”别发愁,长周期的通货膨胀最终会化债。
台湾房地产在上世纪九十年代也是回调了十年,号称失落的十年,你看现在呢?
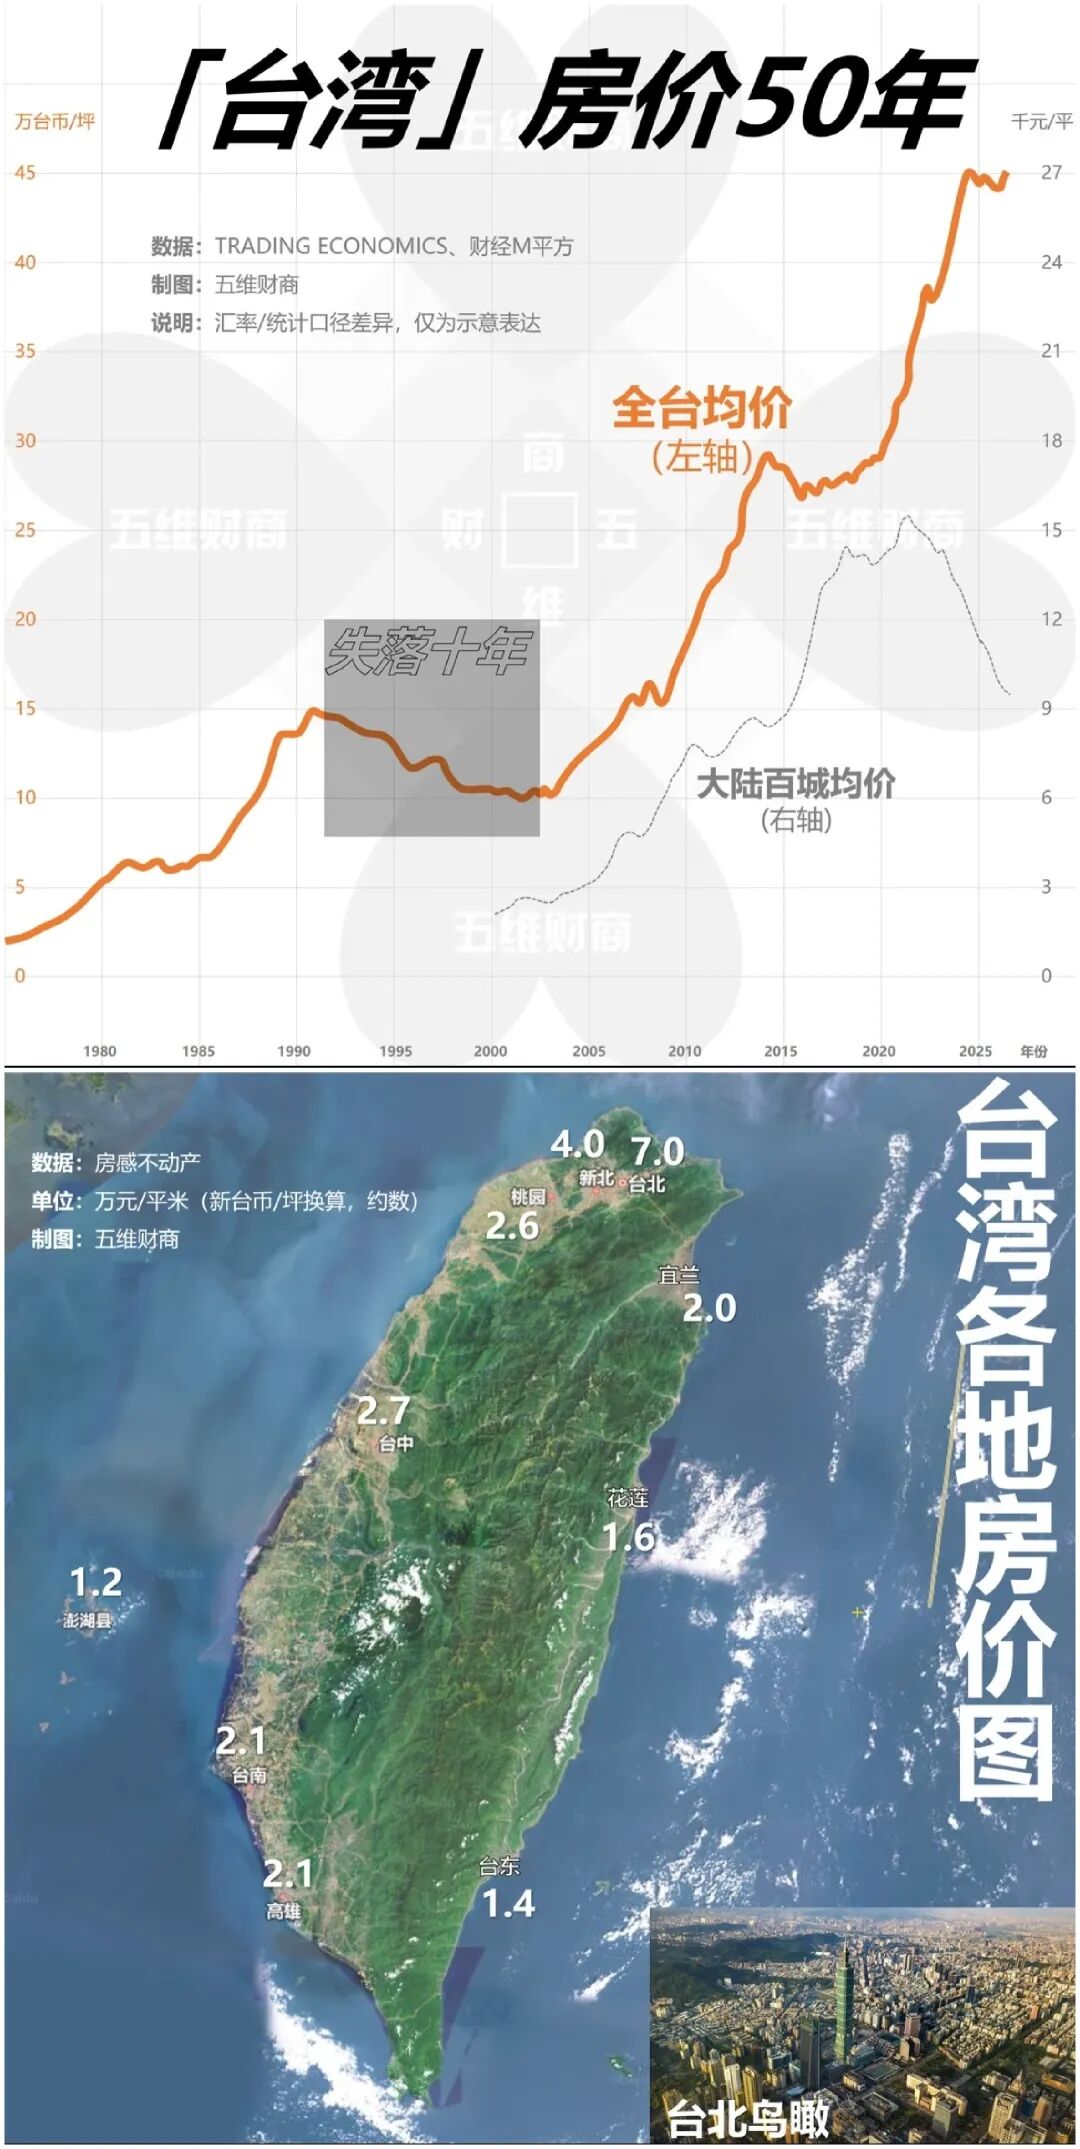
探底的时候,大家都过于悲观,说什么生育率下降,房子以后都没人住了,价值归零了。
就好像冲顶的时候,大家都过于乐观,说什么“上海永远涨!核心资产永远涨”!
这些“众所周知”的口号,全是马后炮,后视镜,没价值。
事实上,中国商品住宅只有2亿套左右,1998年房改之前的福利公房0.7亿套左右,没有产权的经适房保障房小产权房0.3亿套左右,全国城镇全部成套住宅存量3亿套左右(不含乡下的农民自建房)。
14亿人住2~3亿套房子,没资格说以后的房子多到扑出来。
说这话的人默认中国商品房数量大于人口数量,嫌弃房子多余了,这是彻头彻尾错误的!
你知道为什么韩国生育率全球垫底,但是它的房子依然暴涨个不休,加息才能抑止么?
因为它房子的总数是低于人口数量的,大家都挤着住,人口变少的影响不如AI暴涨导致热钱增多的影响。
上海总人口2500万,但房子只有八百多万套,其中老公房300万套,动迁房200万套,竣工于2000年以后的商品房仅有270‑290 万套。
身为2500万分之一,你没资格说一个供应量不足300万套的东西“多到扑出来,没人要了”。
背了“永续债”的房奴别发愁,长周期的通货膨胀最终会化债。美债利率都突破5.2%了,二小姐不相信中国能永久通缩下去!
当然,如果房贷利率能进一步下调,就更有助于止跌回稳了
100万本金在3%利率的条件下产生的永续债务是2500/月,100万本金在2%利率的条件下产生的永续债务仅有1666/月。
股市的国家队已经力挽狂澜成功了,楼市的国家队呢?
欢迎您加入二小姐Pro会员
股票/债券/房产/黄金/股指期货/ETF
无风险套利/超额收益/家庭理财规划
星球运营十年,服务4000+高净值人群
请您戳下图卡片预览星球内容
原文来自微信公众号「二小姐后花园」。查看原文